information-financiere
8 articles
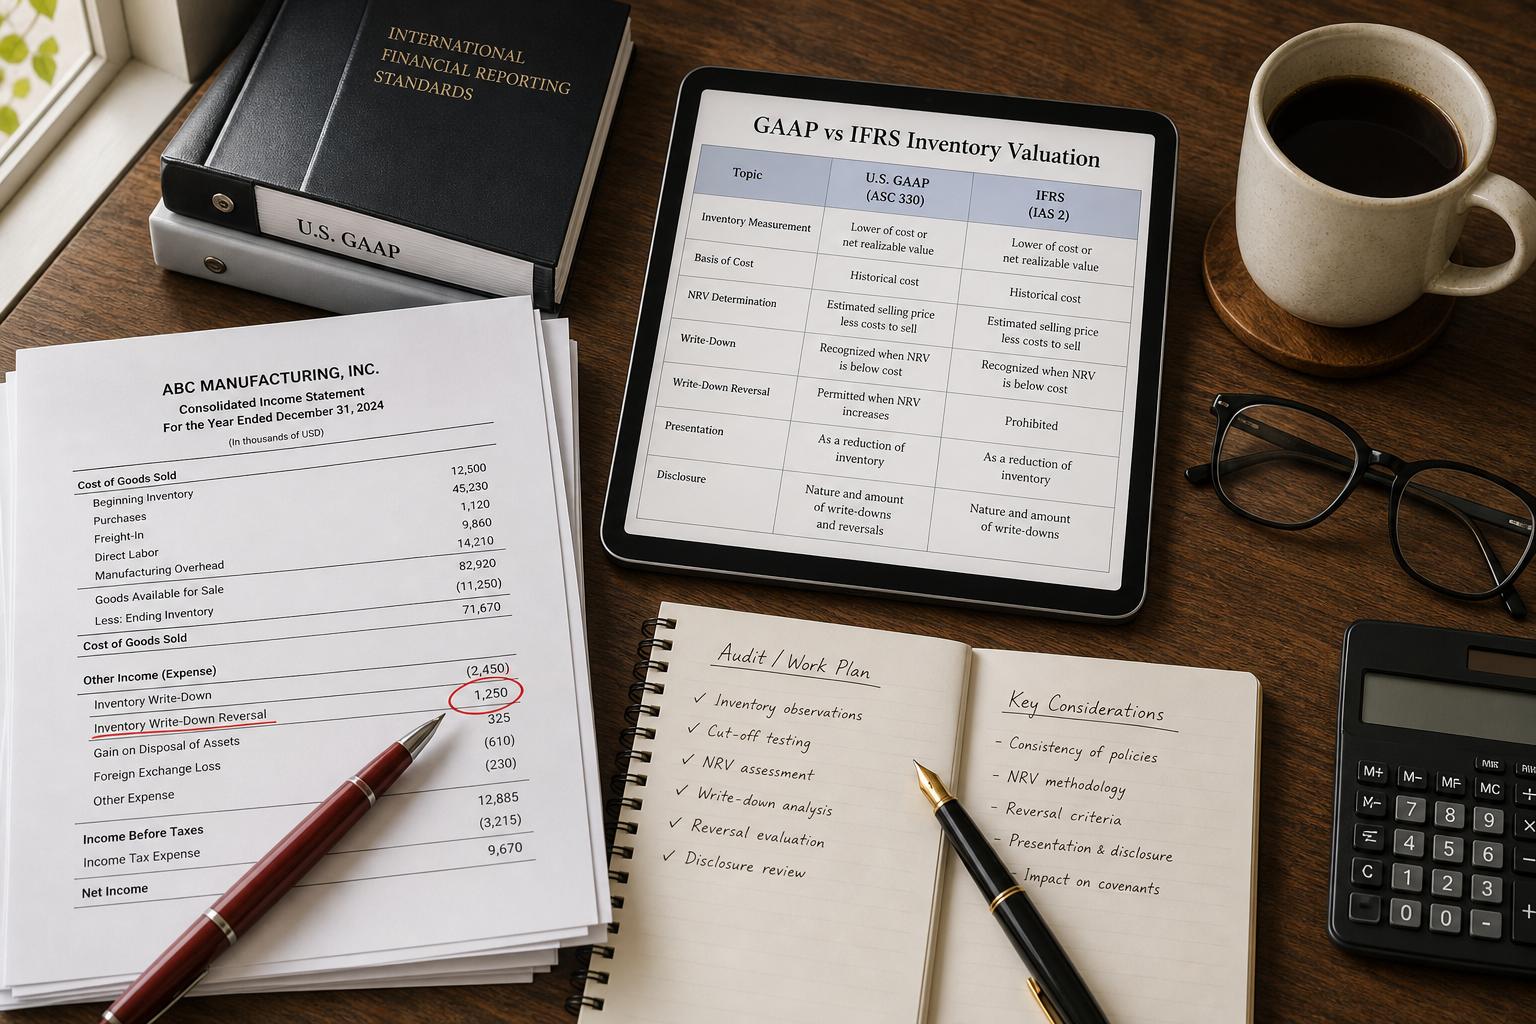
Reprise de dépréciation de stocks : GAAP vs IFRS expliqués
Découvrez pourquoi les reprises de dépréciation de stocks sont autorisées selon les normes IFRS (IAS 2) mais interdites selon les US GAAP (ASC 330). Comprenez les impacts sur l'information financière.
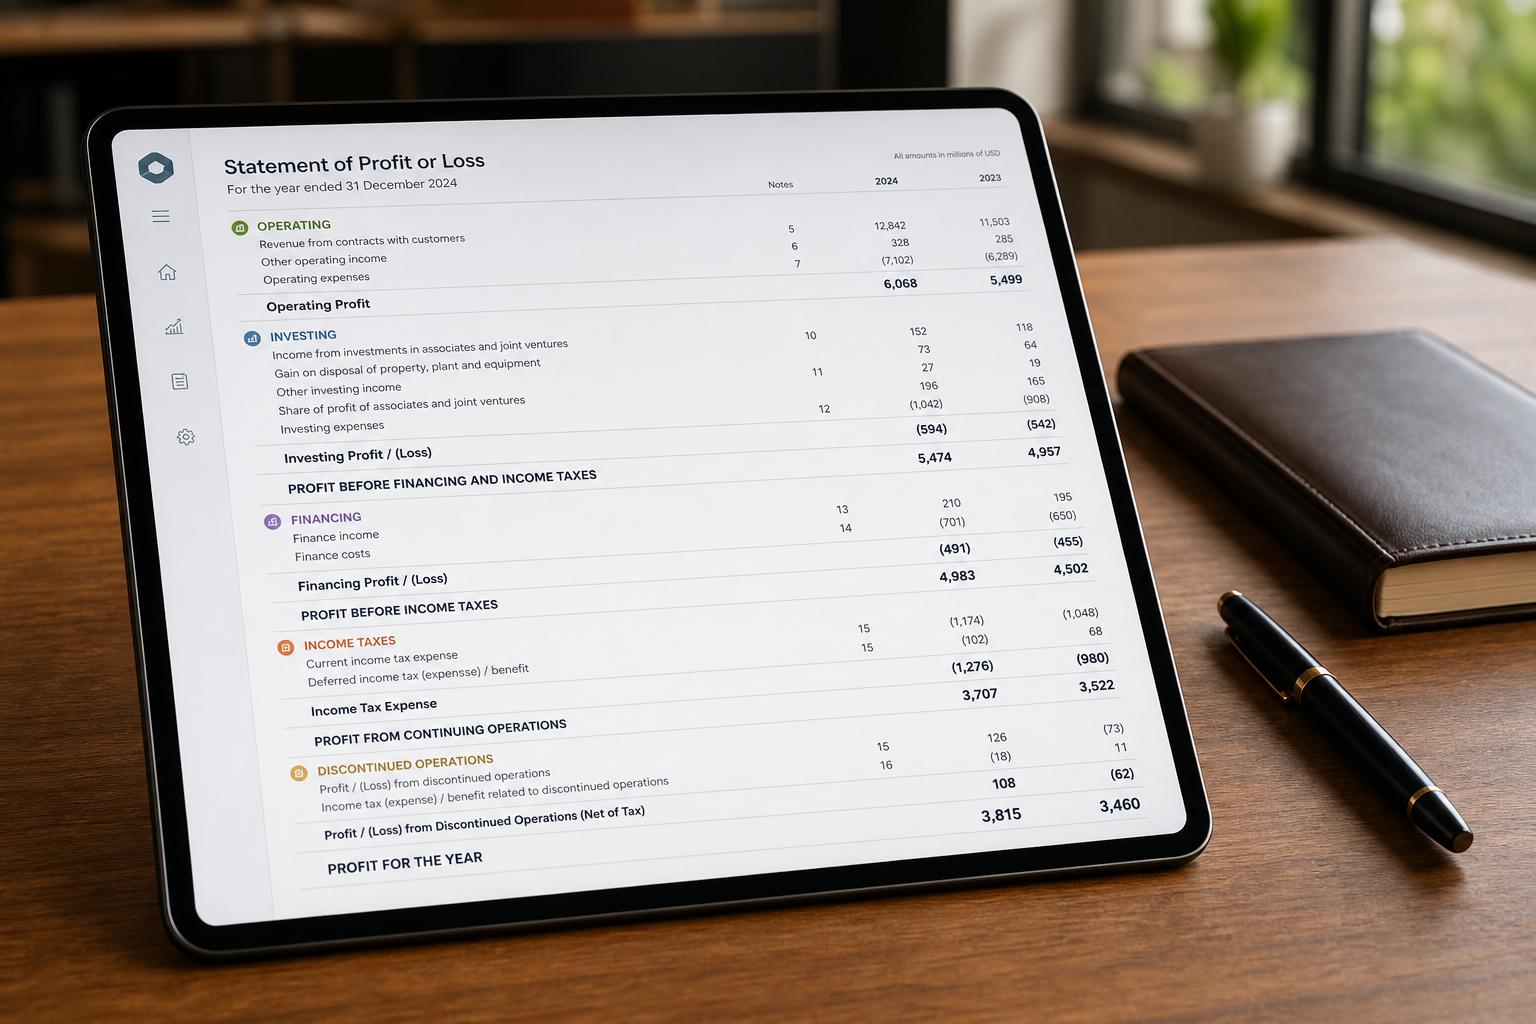
Exemple IFRS 18 : Catégories et sous-totaux du compte de résultat
Une analyse détaillée des exigences de la norme IFRS 18 pour le compte de résultat. Explique les catégories opérationnelles, d'investissement et de financement avec un exemple pratique.
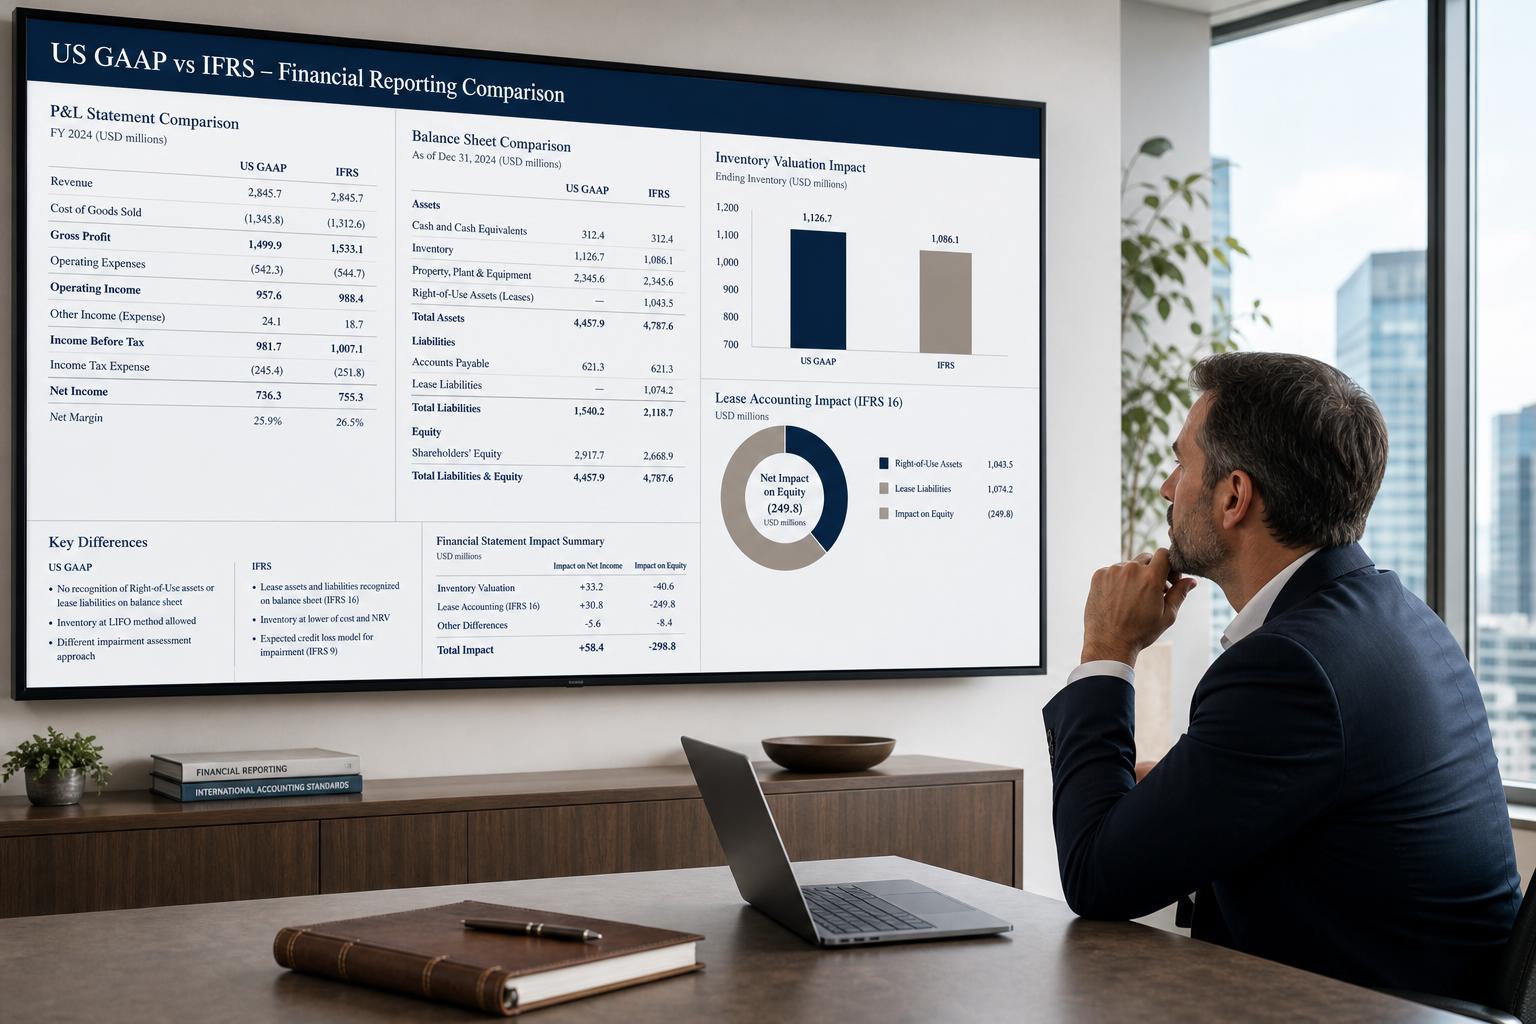
US GAAP vs IFRS : Guide comparatif complet des normes
Une comparaison détaillée des normes comptables US GAAP et IFRS. Examinez les principales différences techniques concernant les stocks, les contrats de location, les revenus et les efforts de convergence mondiale.
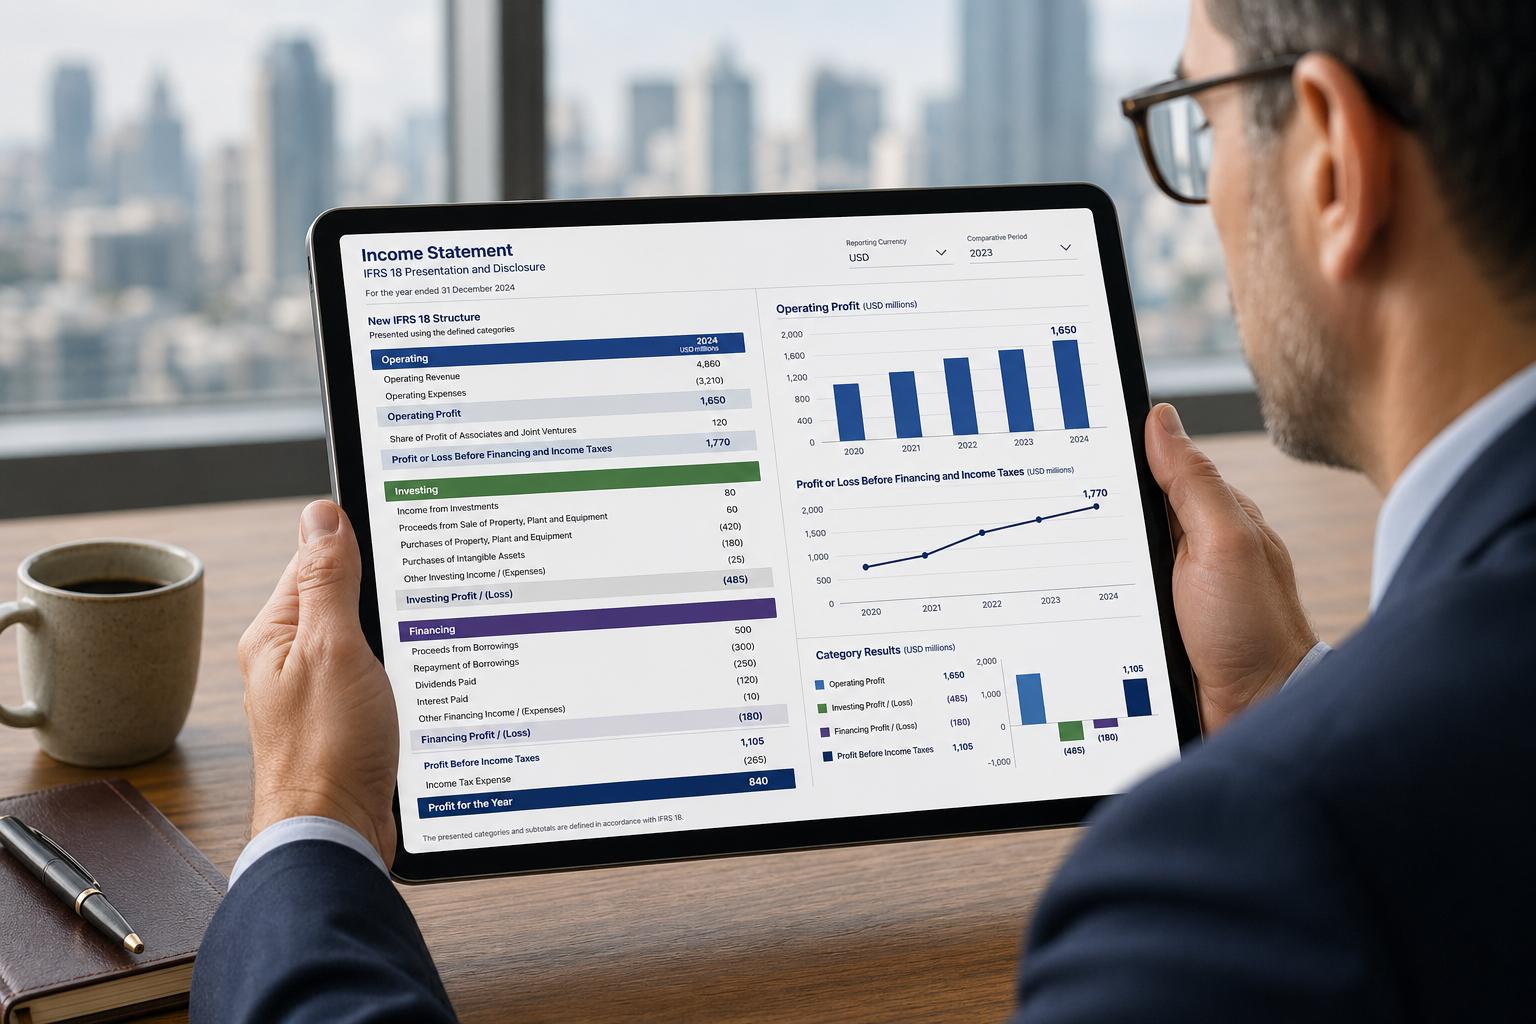
IFRS 18 État du résultat : Catégories, sous-totaux et MPM
Examinez la structure de l'état du résultat selon la norme IFRS 18 remplaçant l'IAS 1. Ce guide détaille les cinq catégories prescrites, les sous-totaux obligatoires et le reporting des MPM.
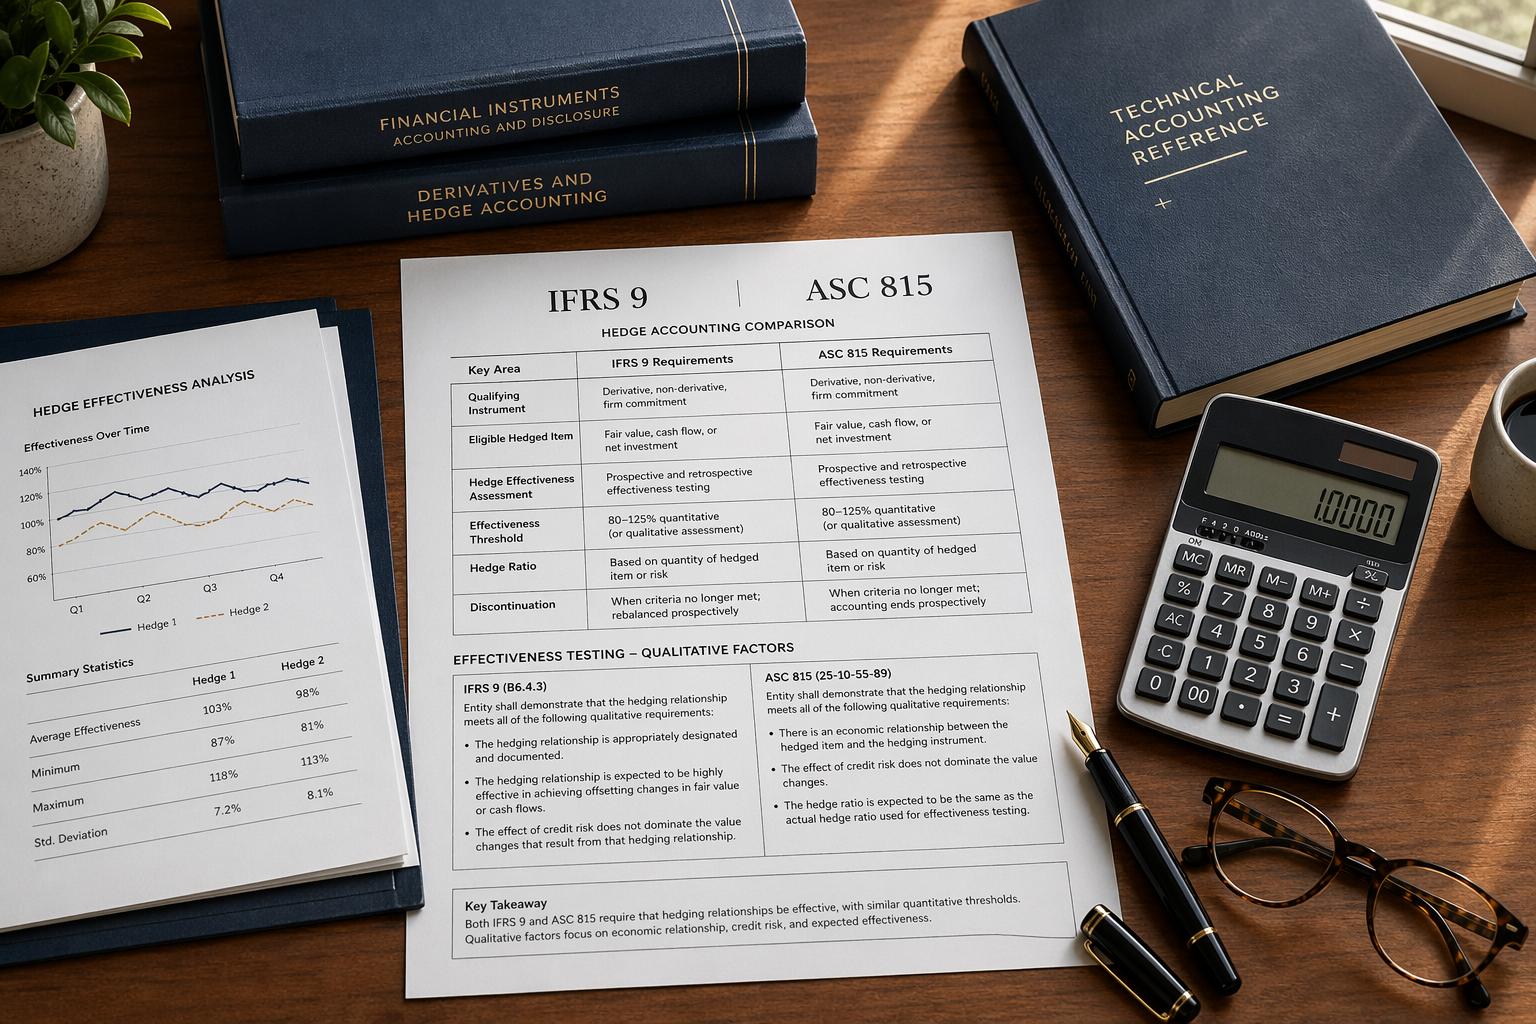
Guide de la comptabilité de couverture : Comparaison entre IFRS 9 et ASC 815
Comparez les cadres de comptabilité de couverture IFRS 9 et US GAAP ASC 815. Ce guide explique les différences clés concernant les tests d'efficacité, l'inefficacité et la désignation.
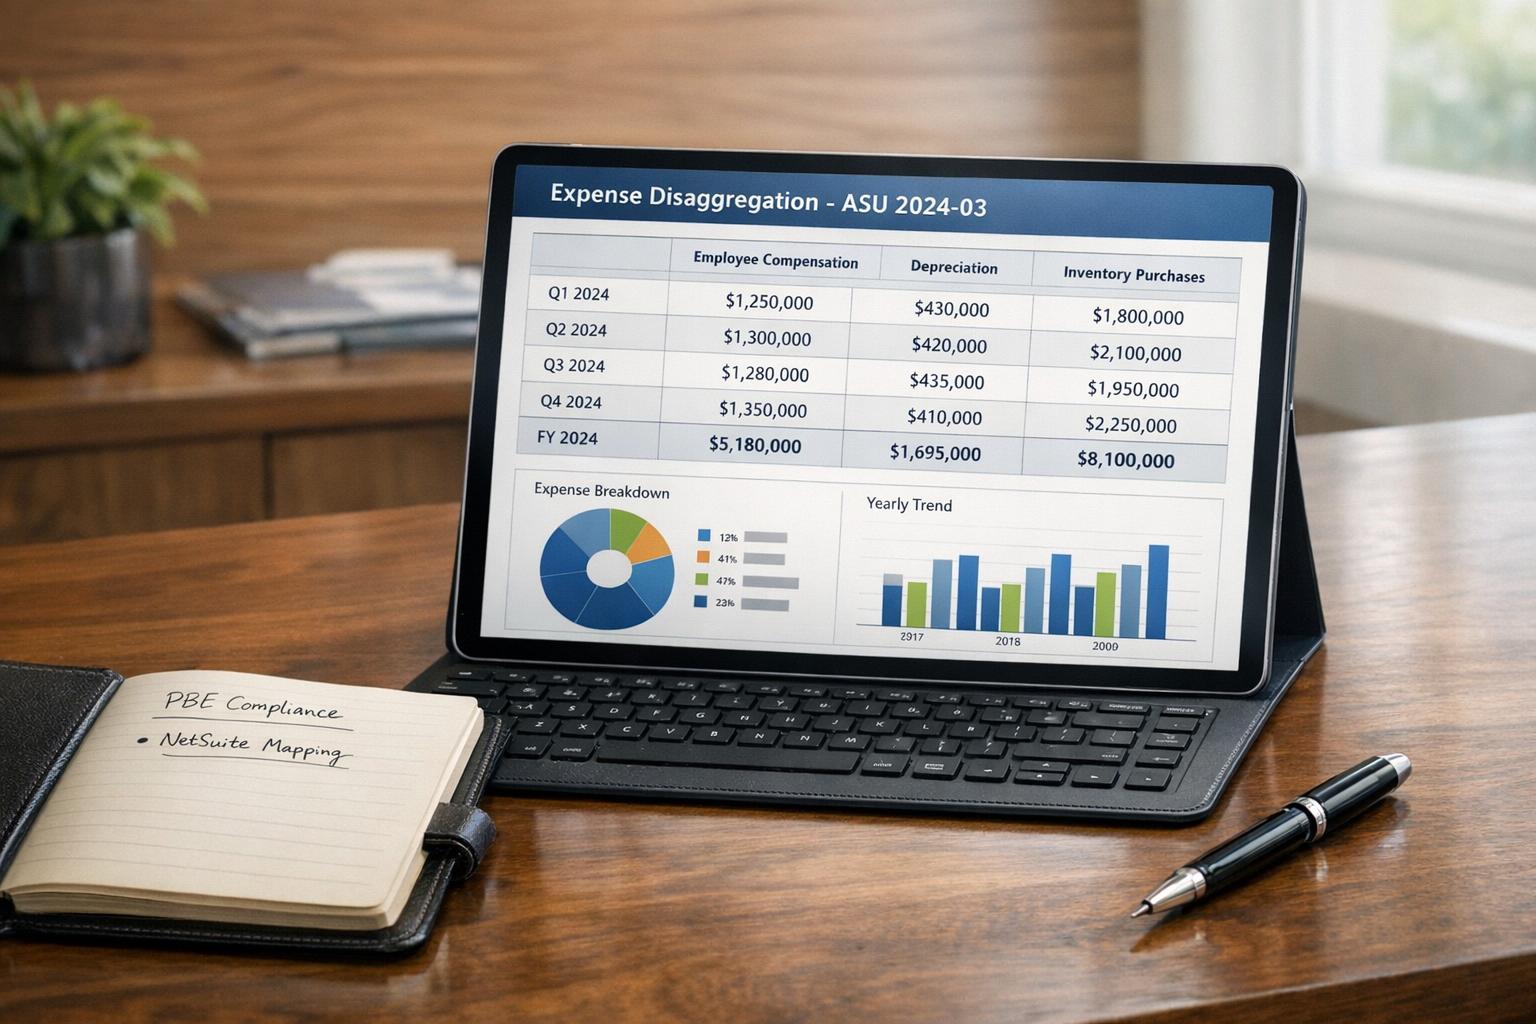
Guide FASB ASU 2024-03 sur la désagrégation des dépenses et NetSuite
Examinez les exigences de désagrégation des dépenses de la norme FASB ASU 2024-03 pour les entités publiques. Apprenez à mettre en œuvre ces nouvelles informations sur le compte de résultat dans NetSuite.
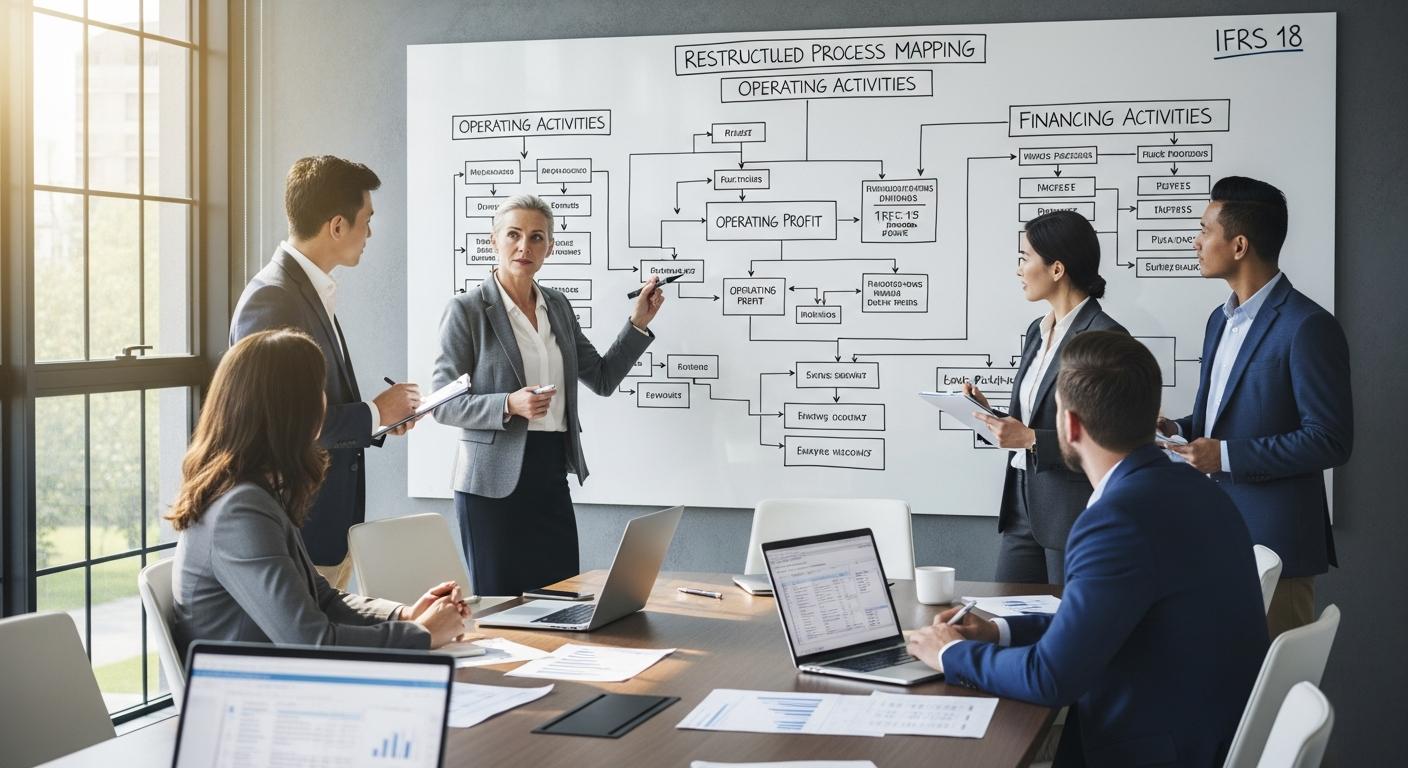
IFRS 18 expliquée : Nouvelles exigences pour le compte de résultat
Aperçu des exigences de l'IFRS 18 pour le compte de résultat. Couvre les nouveaux sous-totaux du résultat opérationnel, les catégories de charges et les informations sur les MPM applicables pour les rapports de 2027.
Conformité à la section 404 de la loi SOX : Guide des contrôles, des tests et de l'audit
Un guide sur la conformité à la section 404 de la loi SOX, couvrant les exigences du CIFFR, 404(a) vs 404(b), les méthodologies de test des contrôles et les lacunes d'audit courantes.