ifrs-18
6 articles
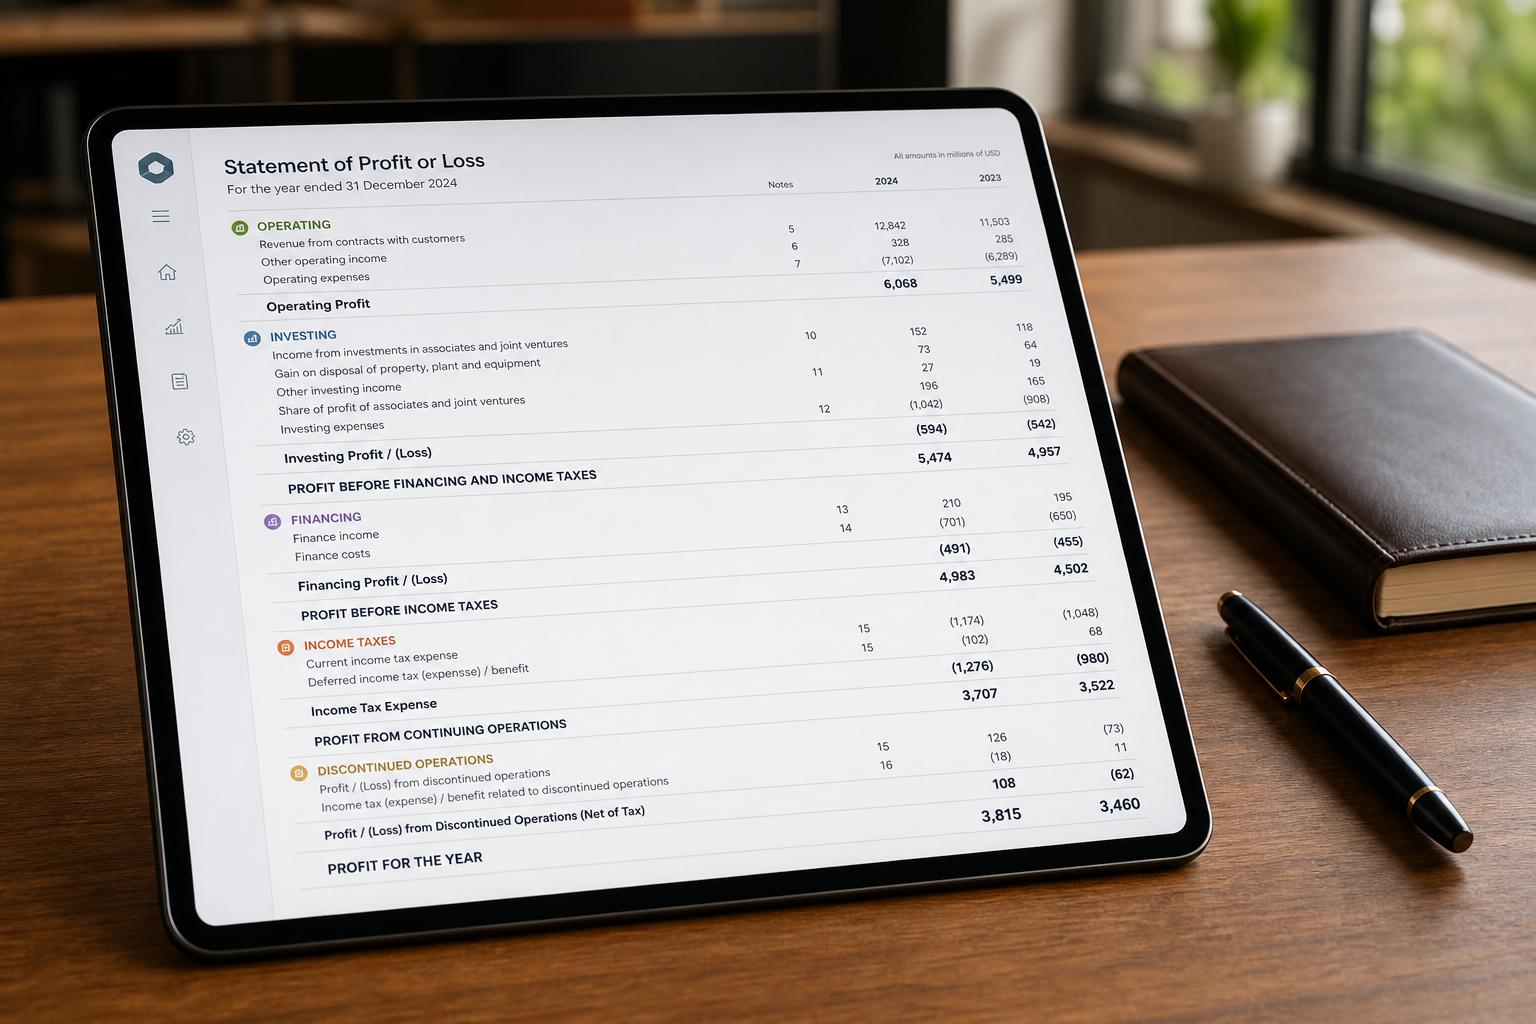
Exemple IFRS 18 : Catégories et sous-totaux du compte de résultat
Une analyse détaillée des exigences de la norme IFRS 18 pour le compte de résultat. Explique les catégories opérationnelles, d'investissement et de financement avec un exemple pratique.
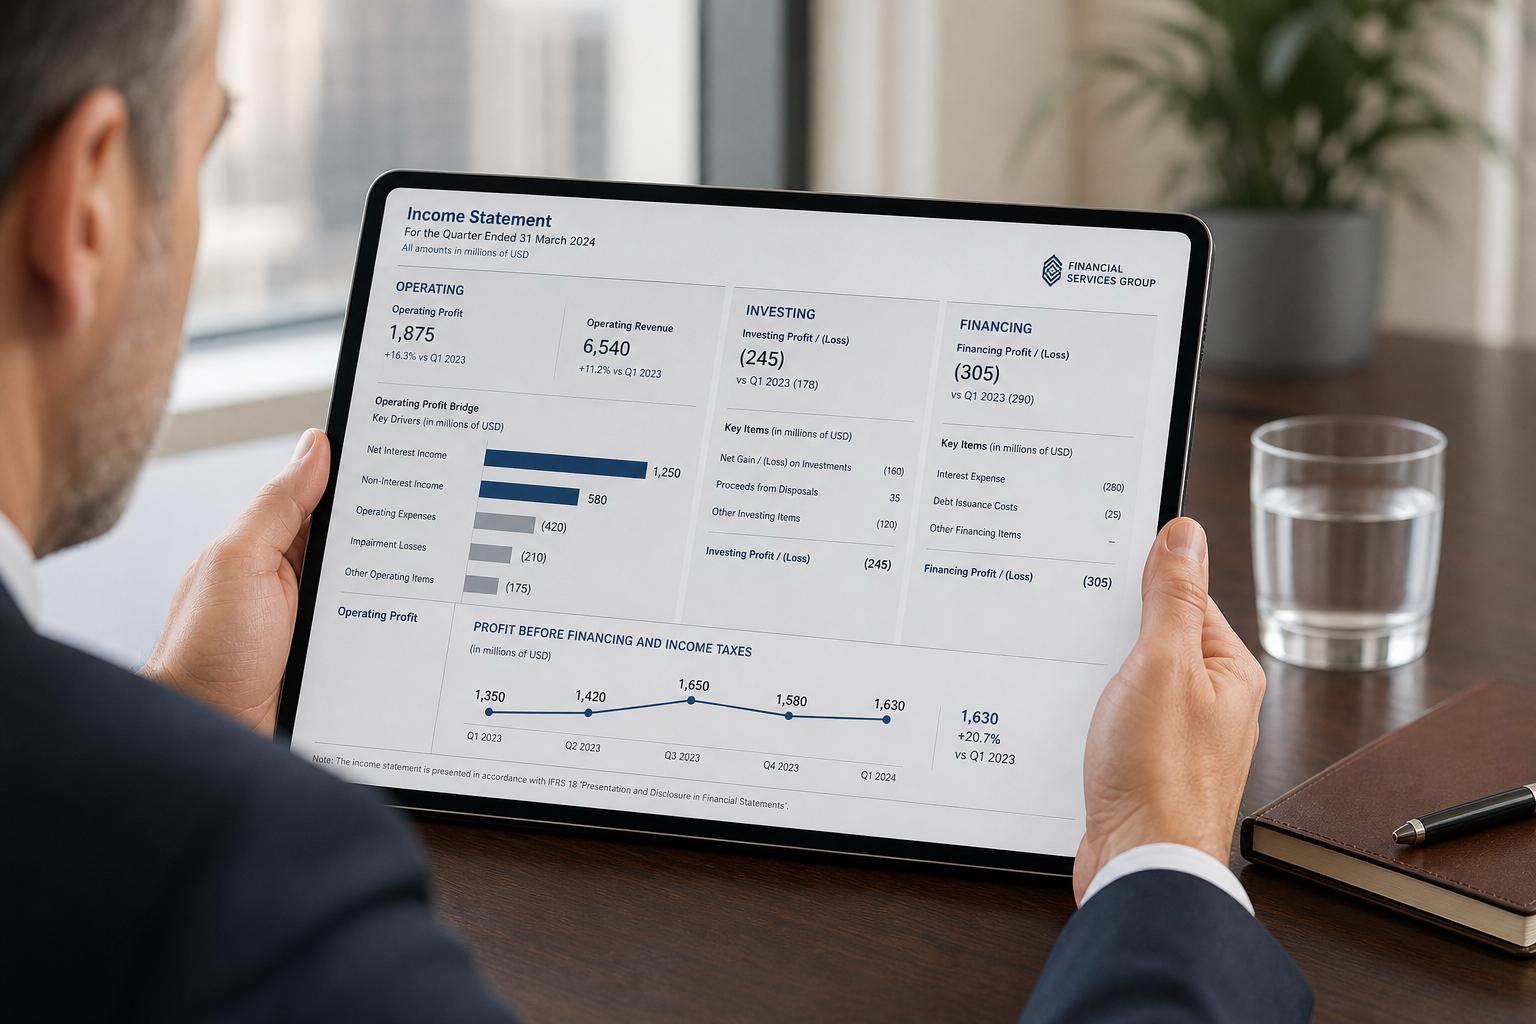
IFRS 18 pour les banques : Classification des produits et charges d'intérêts
Examinez comment la norme IFRS 18 impose aux banques de reclasser les produits et charges d'intérêts entre les catégories opérationnelles, d'investissement et de financement pour l'information financière.
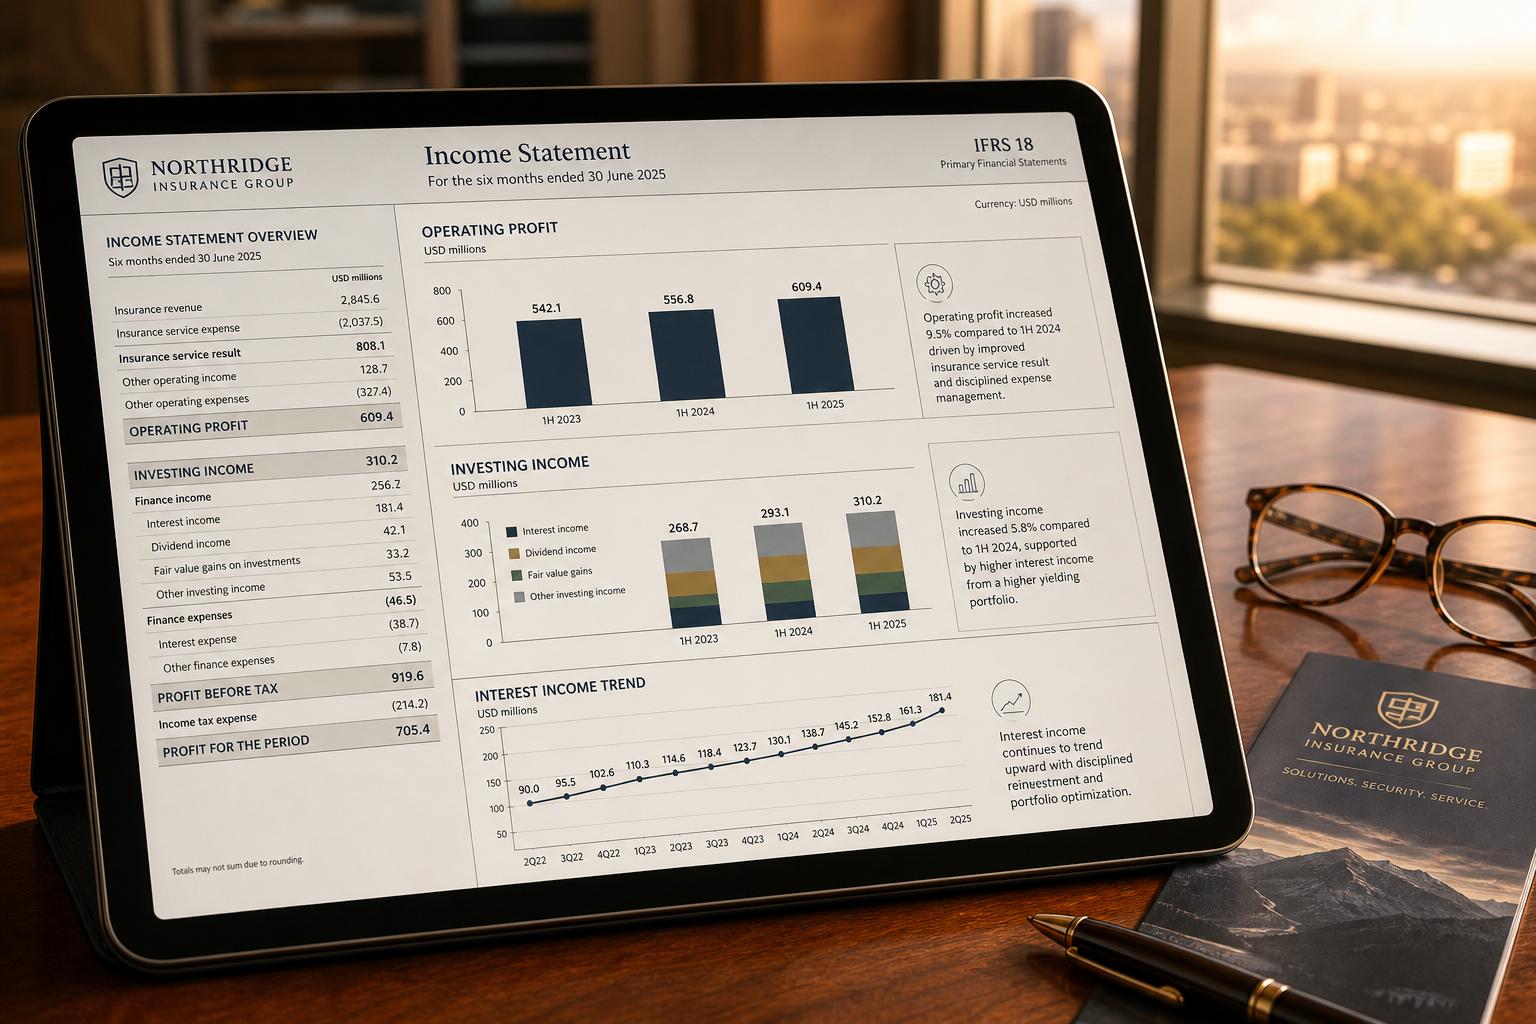
IFRS 18 pour les assureurs : classification des revenus d'intérêts sur les prêts
Découvrez comment les assureurs classent les revenus d'intérêts sur les prêts clients selon la norme IFRS 18. Ce guide explique les catégories opérationnelles et d'investissement ainsi que les règles relatives à l'activité principale.
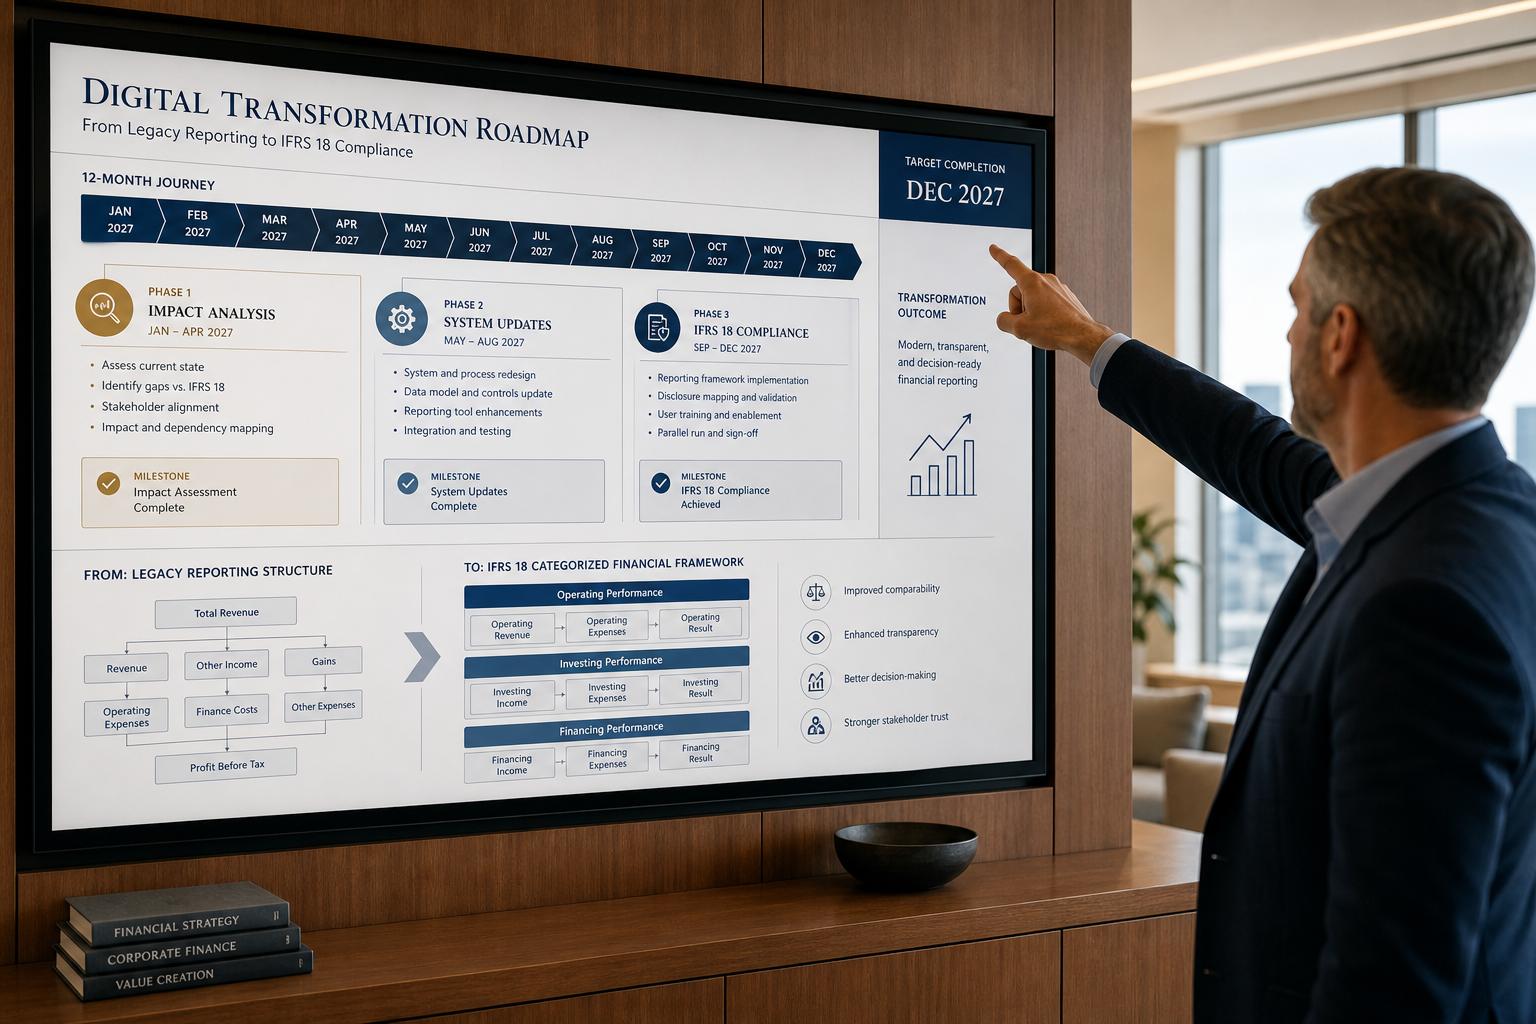
Feuille de route pour la mise en œuvre de la norme IFRS 18 : Guide du DAF sur 12 mois
Suivez une feuille de route de 12 mois pour la mise en œuvre de la norme IFRS 18, conçue pour les DAF d'entreprises de taille intermédiaire. Apprenez à mettre à jour vos états financiers, à déclarer les indicateurs de performance définis par la direction (MDPM) et à respecter les échéances de 2027.
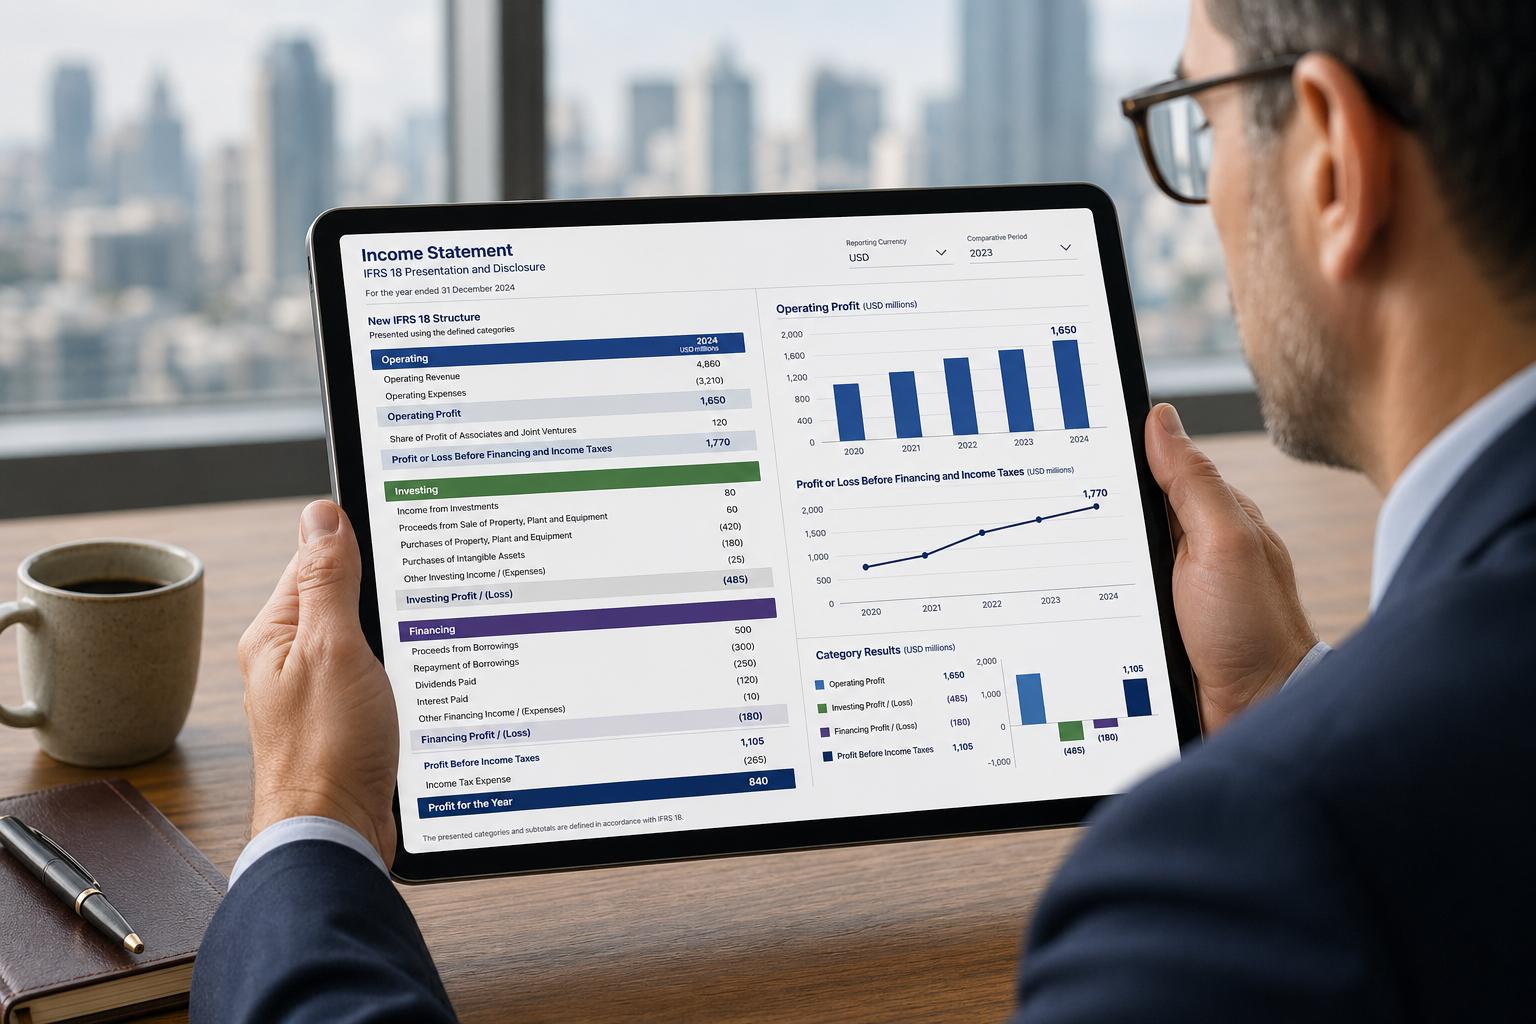
IFRS 18 État du résultat : Catégories, sous-totaux et MPM
Examinez la structure de l'état du résultat selon la norme IFRS 18 remplaçant l'IAS 1. Ce guide détaille les cinq catégories prescrites, les sous-totaux obligatoires et le reporting des MPM.
IFRS 18 expliquée : Nouvelles exigences pour le compte de résultat
Aperçu des exigences de l'IFRS 18 pour le compte de résultat. Couvre les nouveaux sous-totaux du résultat opérationnel, les catégories de charges et les informations sur les MPM applicables pour les rapports de 2027.